Opodatkowanie przychodu z najmu nieruchomości za granicą
Klienci indywidualni / 24 września 2026
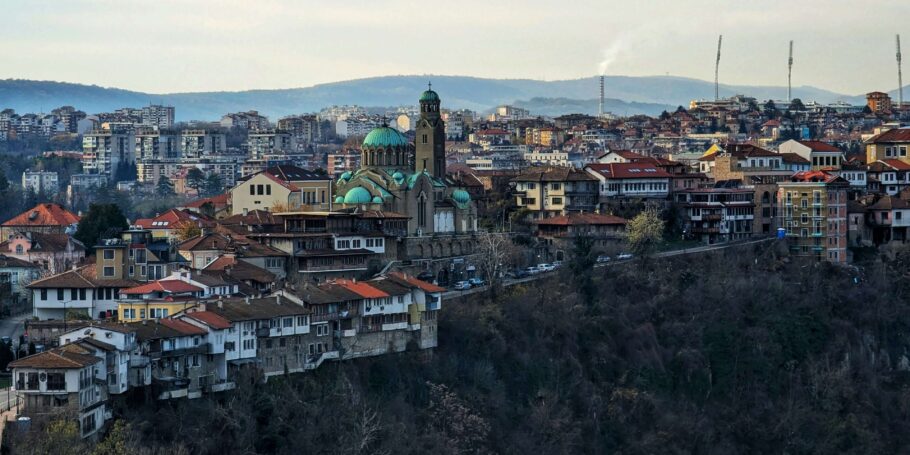
Wobec rosnącej popularności inwestowania w zagraniczne nieruchomości, zwłaszcza w krajach wakacyjnych, warto przyjrzeć się praktyce organów podatkowych dotyczącej opodatkowania przychodów uzyskanych z najmu nieruchomości położonej w Bułgarii.
Nieruchomości za granicą: prawne aspekty biznesu i wypoczynku
Inwestycje w nieruchomości są – nie bez racji – postrzegane przez inwestorów jako forma bezpiecznej i trwałej lokaty kapitału. Rozwijający się sektor turystyczny, a zwłaszcza ustabilizowanie się rynku najmu lokali na cele turystyczne jako niejednokrotnie tańszej alternatywy dla usług hotelarskich, skierował uwagę biznesu na nieruchomości w atrakcyjnych miejscowościach wakacyjnych. W odpowiedzi na ten trend polscy inwestorzy coraz odważniej wchodzą na rynki krajów Europy Południowej, znanych z imponujących zabytków i przyjaznego klimatu. Oczywiście, korzyści z takiego najmu nie powinny sprawiać, że inwestor zapomina o bezpieczeństwie prawnym i zgodności z lokalnym środowiskiem regulacyjnym – podatkowym i pozapodatkowym. Uwagi w tym zakresie przedstawiliśmy w jednym z wpisów na naszym blogu, w którym skoncentrowaliśmy się na inwestycjach w zagraniczne nieruchomości: https://lexplorers.pl/inwestujesz-w-nieruchomosci-za-granica-sprawdz-co-moze-pojsc-nie-tak/.
Najem nieruchomości w Bułgarii – skutki podatkowe i umowa o unikaniu podwójnego opodatkowania
Warna, Złote Piaski, Słoneczny Brzeg… łagodny klimat jego czarnomorskiego wybrzeża przyciąga inwestorów z Polski, lokujących środki w nabycie położonych w Bułgarii nieruchomości z przeznaczeniem na ich wynajmowanie turystom. Być może takie były motywacje podatniczki, która zwróciła się do Dyrektora Krajowej Informacji Skarbowej z wnioskiem o wydanie interpretacji indywidualnej (sygn. 0112-KDWL.4011.30.2026.1.DK).
Zwracając się do organu interpretacyjnego, podatniczka chciała potwierdzić wykładnię przepisów prawa podatkowego, jaką uzyskała podczas ustnej konsultacji w urzędzie skarbowym. Osoba ta posiadała kilka nieruchomości przeznaczonych na wynajem – w Polsce i w Bułgarii. Dążyła w związku z tym do ustalenia, jak powinna rozliczyć przychody uzyskiwane z tytułu najmu nieruchomości bułgarskiej. Najem był prowadzony jako tzw. najem prywatny (poza działalnością gospodarczą). Podatniczka zapłaciła podatek należny na podstawie prawa bułgarskiego i złożyła wymaganą tym prawem deklarację.
W ocenie podatniczki środki uzyskane z najmu nieruchomości położonej w Bułgarii powinny zostać wykazane w zeznaniu podatkowym, ale w PIT-36, a nie w PIT-28. Przychody z tytułu najmu nieruchomości – zgodnie z postanowieniami polsko-bułgarskiej umowy o unikaniu podwójnego opodatkowania – mogą być opodatkowane w państwie położenia tej nieruchomości, czyli w tym wypadku – w Bułgarii. Podatek zapłacony w Bułgarii z tytułu przychodów z najmu podlega natomiast odliczeniu od podatku należnego w Polsce według metody proporcjonalnego odliczenia.
Jak właściciel nieruchomości położonej w Bułgarii powinien rozliczyć się z fiskusem?
Organ interpretacyjny zgodził się z podatniczką w zakresie rozumienia przepisów dotyczących opodatkowania przychodów z najmu zagranicznej nieruchomości, za nieprawidłowe uznał natomiast jej podejście do wykazywania tego przychodu w zeznaniu podatkowym. Zdaniem Dyrektora KIS przepisy nakazują stosować do rozliczenia podatku z tytułu najmu nieruchomości w Bułgarii metodę proporcjonalnego odliczenia; wynika to z umowy między Rzecząpospolitą Polską a Republiką Bułgarii w sprawie unikania podwójnego opodatkowania w zakresie podatków od dochodu i majątku, sporządzonej w Warszawie dnia 11 kwietnia 1994 r. (Dz.U. z 1995 r. Nr 137, poz. 679), sprostowanej obwieszczeniem Ministra Spraw Zagranicznych z 5 sierpnia 2020 r. o sprostowaniu błędów (Dz.U. z 2020 r. poz. 1416), zmodyfikowanej przez Konwencję wielostronną implementującą środki traktatowego prawa podatkowego mające na celu zapobieganie erozji podstawy opodatkowania i przenoszeniu zysku, podpisanej przez Polskę oraz przez Bułgarię w dniu 7 czerwca 2017 r. (prościej – polsko-bułgarskiej umowy o unikaniu podwójnego opodatkowania). Podatniczka pozostaje bowiem polskim rezydentem podatkowym, choć z racji czerpania przychodów z aktywa położonego poza Polską jest zobowiązana do zapłaty podatku na rzecz bułgarskiego fiskusa. Konstrukcja rezydencji podatkowej polega bowiem na podleganiu obowiązkowi podatkowemu z tytułu całości dochodów uzyskiwanych przez podatnika (stąd też polska ustawa określa ją jako nieograniczony obowiązek podatkowy – więcej na ten temat znajdą Państwo w naszym wpisie blogowym: https://lexplorers.pl/rezydencja-podatkowa-w-holandii-organ-nadinterpretacyjny-w-dzialaniu/).
Dylemat podatników: PIT-28 czy PIT-36 od przychodów z najmu zagranicznej nieruchomości?
Organ nie zgodził się natomiast, jak wspomnieliśmy, ze stanowiskiem podatniczki w zakresie wyboru adekwatnego formularza podatkowego. Wbrew jej twierdzeniom nie będzie to bowiem PIT-36, a PIT-28. Przychody z tytułu najmu prywatnego, także nieruchomości położonej w Bułgarii, podlegają opodatkowaniu ryczałtem od przychodów ewidencjonowanych na gruncie ustawy o PIT i ustawy o ryczałcie. Dla takich przychodów zaś podatnik wypełnia formularz PIT-28.
Praktyczną stronę rozliczenia podatkowego przychodów z najmu położonej w Bułgarii nieruchomości organ syntetycznie opisał w uzasadnieniu interpretacji:
dochód z najmu nieruchomości położonej w Bułgarii podlega opodatkowaniu zarówno w Bułgarii, jak i w Polsce. W przypadku Bułgarii podwójnego opodatkowania unika się z zastosowaniem metody proporcjonalnego odliczenia. W przypadku zastosowania metody proporcjonalnego odliczenia, od podatku obliczonego od łącznej sumy dochodów odlicza się kwotę równą podatkowi dochodowemu zapłaconemu w obcym państwie. Odliczenie to nie może jednak przekroczyć tej części podatku obliczonego przed dokonaniem odliczenia, która proporcjonalnie przypada na dochód uzyskany w państwie obcym (…). Zatem opodatkowaniu ryczałtem podlega przychód, a nie dochód. Przychody w walutach obcych przelicza się na złote według kursu średniego walut obcych ogłaszanego przez Narodowy Bank Polski z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu.
Nieruchomości zagraniczne: wsparcie doświadczonego doradcy, nie tylko podatkowego
Decyzja o inwestycji w nieruchomości zlokalizowane poza granicami Polski będzie z pewnością racjonalnym wyborem dla osób, które, dysponując większymi możliwościami finansowymi, myślą o ulokowaniu kapitału np. z działalności gospodarczej lub dziedziczenia w stabilne aktywa. Nieruchomość położona w takich krajach, jak Hiszpania, Portugalia, Włochy, Chorwacja czy Bułgaria zaspokoi bowiem zarówno potrzeby osobistego odpoczynku (o skutkach podatkowych tzw. workation pisaliśmy na blogu: https://lexplorers.pl/biuro-w-kamperze-lub-pod-zaglami-workation-a-podatki/), ale także pozwoli zarabiać na najmie lokalu spragnionym słonecznej aury turystom.
Aby jednak inwestycja taka okazała się efektywna biznesowo, konieczne jest dokładne przeanalizowanie lokalnych przepisów prawa cywilnego, podatkowego i administracyjnego, zwłaszcza w ich zbiegu z regulacjami prawa polskiego. Zadaniu temu niełatwo podołać bez wsparcia prawdziwie profesjonalnego doradcy. Eksperci zespołu Private Client GWW świadczą usługi na rzecz klientów indywidualnych, w szczególności przedsiębiorców dążących do dywersyfikacji portfela inwestycyjnego.
Więcej informacji na temat zakresu naszych usług znajdą Państwo na stronie internetowej GWW: https://gww.pl/obszary/klienci-indywidualni/.
Autor wpisu
Tomasz Piejak
adwokat
Od paru ładnych lat zajmuję się podatkami, sprawami rodzinnymi i spadkowymi, a także tworzeniem, bieżącą obsługą i restrukturyzacją podmiotów prawnych. Realizację we wszystkich tyc...
Powiązane wpisy
Przymusowa rozdzielność majątkowa: „przymusowa” nie zawsze znaczy „niekorzystna”
Przymusowa rozdzielność majątkowa: „przymusowa” nie zawsze znaczy „niekorzystna”
Polskie korzenie, czyli jak przepisy z 1920 r. wpływają na uzyskanie lub potwierdzenie obywatelstwa polskiego w 2026 r.
Polskie korzenie, czyli jak przepisy z 1920 r. wpływają na uzyskanie lub potwierdzenie obywatelstwa polskiego w 2026 r.
Grant of probate: co warto wiedzieć o spadkach z Wielkiej Brytanii?
Grant of probate: co warto wiedzieć o spadkach z Wielkiej Brytanii?
Rezydencja podatkowa w USA: polski fiskus vs american dream
Rezydencja podatkowa w USA: polski fiskus vs american dreamObawiasz się,
że ominą Cię
najważniejsze zmiany
w prawie?